
Тема сокращения вреда, наносимого природе в процессе жизнедеятельности человека, далеко не нова: с 1992 года заключаются глобальные соглашения, призванные ограничить выбросы или хотя бы вынести этот вопрос на международный уровень. Самый поздний документ подписан в 2019 году и носит название «Зеленая сделка». Так, с 2023 года заработает международный механизм отчетности по углеродному следу. О том, как будет действовать соглашение, кто попадет под регулирование и какие последствия это повлечет – в материале аналитиков Группы «ДЕЛОВОЙ ПРОФИЛЬ».
Что такое углеродный налог?
Система углеродного регулирования активно развивается с начала 1990-х годов. На международном уровне система регулирования выбросов углерода, как очередного этапа всемирной декарбонизации, окончательно оформилась 14 июля 2021 года в виде финального текста Постановления Европейского парламента и Совета об утверждении механизма трансграничного углеродного регулирования (ТУР или CBAM – carbon border adjustment mechanism), разработанного в рамках принятого в 2019 году «Европейского Зеленого курса/сделки». Данное Постановление ЕС алгоритмизирует механизм взимания углеродного налога в рамках ТУР и ориентировано на стимулирование торговых партнеров сокращать эмиссию парниковых газов, а также углеродный след в энергоемкой продукции, поставляемой на экспорт, в первую очередь, в Европу (см. рис. 1).
Рис. 1. Развитие системы углеродного регулирования ЕС

Источник: ВШЭ
Взимание углеродного налога является платой за сжигание углеродосодержащего топлива (нефть, природный газ, уголь), а также основным финансово-кредитным инструментом, обеспечивающим сдерживание использования ископаемого топлива и формирование мотивации переходить на экологически чистую энергию. Организация экономического сотрудничества и развития (ОЭСР) определяет углеродный налог как инструмент интернационализации экологических издержек, а именно как акцизный налог для производителей сырого ископаемого топлива, основанный на относительном содержании углерода в этом топливе.
В словаре Международной базы лингвистических данных Бирмингемского университета (COBUILD Advanced English Dictionary) под углеродным налогом понимается налог на сжигание топлива, такого как уголь, газ и нефть, с целью уменьшить количество углекислого газа, выбрасываемого в атмосферу. Несмотря на разные подходы к определению углеродного налога, в каждом из них прослеживается единая цель этого платежа – снижение углеродных выбросов в атмосферу.
Мировые объемы выброса углерода
Совокупный объем выбросов углерода в мире в 2020 году составил 32,3 млрд тонн, что почти на 2 млрд тонн меньше, чем за предыдущие 2018 и 2019 годы (34,2 млрд т.) и на 4,9% меньше к уровню 2012 года (см. рис. 2).
Рис. 2. Динамика совокупного объема выбросов углерода во всем мире по регионам за 2000-2020 годы

Источник: https://yearbook.enerdata.ru
На протяжении последних 20 лет страны Европы и Северной Америки постепенно снижают выбросы углекислого газа, тогда как страны Азии, наоборот, показывают увеличение количества выбросов CO2 в атмосферу.
В 2020 году случилась вспышка COVID-19, существенно повлиявшая на выбросы CO2 (-4,9 %), особенно в первой половине года, когда карантинные меры, ограничения в сфере транспорта и замедление темпов экономического роста во многих регионах мира привели к существенному сокращению потребления нефти в транспортном секторе. Выбросы CO2 также уменьшились в энергетическом секторе по причине снижения спроса на электроэнергию и продолжительного спада углеродного коэффициента (выбросы CO2 на выработанный кВт-ч), что преимущественно обусловлено переходом с угля на газ и увеличением доли возобновляемых источников энергии в мировом энергетическом балансе.
В основном объем выбросов уменьшился в США (-11%) и Европе (-11%, спад в Германии, Испании и Великобритании), а произошло это из-за существенного сокращения выработки энергии на угольных электростанциях и увеличения «цен на углерод» в 2020 году.
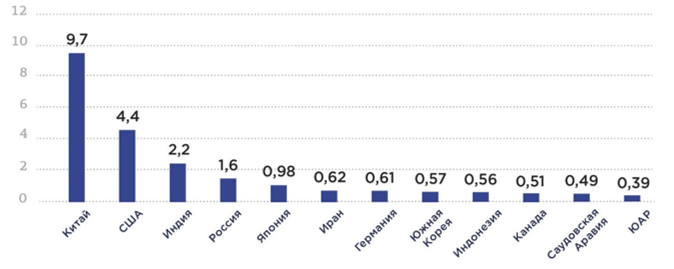
Кроме того, выбросы CO2 уменьшились в Индии (-5,5% по причине снижения выработки энергии на угольных электростанциях и потребления нефтепродуктов), России и Канаде (сокращение выработки электроэнергии и спад добычи и потребления нефти), Японии и Южной Корее (увеличение доли возобновляемых источников энергии в энергетическом балансе). Также выбросы сократились в Индонезии, Латинской Америке (преимущественно в Мексике, Бразилии и Аргентине), Африке (спад в ЮАР) и на Ближнем Востоке (особенно в Саудовской Аравии, где существенно уменьшилось потребление нефти) (см. рис. 3).
Рис. 3. Рейтинг стран по выбросам углекислого газа в 2020 году, млрд т.
Источник: https://yearbook.enerdata.ru
В Китае же, напротив, выбросы CO2 растут уже четвертый год подряд (+1,6%) из-за быстрого восстановления спроса на электроэнергию и стабильного уровня ее производства на угольных электростанциях. Не изменил сложившуюся ситуацию даже новый подъем в сфере выработки электроэнергии из возобновляемых источников. На долю Китая в 2020 году пришлось 31% выбросов CO2 в мире.
Глобальное регулирование выбросов CO2
До принятия ТУР в зарубежной практике регулирования выбросов углерода уже функционировало несколько способов:
- «Зеленый кредит», который предоставляется экологическим проектам, связанным с сельским хозяйством, экологически чистой промышленностью и возобновляемыми источниками энергии. Ярким примером этого способа является Green Loan от одного из крупнейших банков Великобритании.
- Государственное субсидирование, которое направлено на инвестиционные проекты, подразумевающие внедрение наилучших доступных технологий на объектах с сильным негативным влиянием на экологию.
- Налогообложение выбросов СО2 для предприятий, оказывающих отрицательное влияние на окружающую среду.
Подобный налог был введен впервые в США в 1990 году. Сумма налога за тонну составляла от $5-14, а налогоплательщиками стали электростанции и предприятия. Через два года Дания также ввела свой налог, сумма которого равнялась $25-30. Налогоплательщиками в этой стране стали домохозяйства и предприятия. Налог в Германии, сумма которого составила 20-25 евро, был введен в 1999 году. В Канаде налог был введен в 2008 году, и его сумма составила от $15 до $20. Основными налогоплательщиками стали физические лица и предприятия. В 2010 году в Индии введен налог, который сейчас составляет $5,29. Сингапур также не остался в стороне и в 2018 году ввел налог в размере $3,55 для крупных предприятий, которые оказывают негативное воздействие на окружающую среду.
Платеж за выбросы CO2 в таких странах как Дания, Нидерланды, Норвегия и Швейцария составляет более 30 евро за тонну. Именно столько должен составлять платеж на эмиссию СО2 согласно рекомендациям OECD (Organization for Economic Co-operation and Development). Однако стоит отметить, что задачи, которые были определены Парижским соглашением, подразумевают, что сумма налога в 2020 году должна была составить 40-80 евро, а к концу 2030 года – от 50-100 евро за тонну.
По мнению инициаторов ТУР, чтобы сократить выбросы углерода и загрязнение воздуха, мир должен стремительно перейти на низкоуглеродные источники энергии – ядерные и возобновляемые (ВИЭ) (см. рис. 4).
Рис. 4. Производство ВИЭ по видам источников

Источник: Our world in Data based on BP Statistical Review of World Energy & Ember: https://ourworldindata.org
Самыми популярными возобновляемыми источниками энергии в настоящее время являются: солнечная энергия; энергия ветра; гидроэнергетика; энергия приливов; геотермальная энергия; энергия биомассы. Производство гидроэлектроэнергии остается крупнейшим возобновляемым источником, на нее по-прежнему приходится более 60% возобновляемой генерации.
Последствия введения углеродного налога для России
Прямые экономические последствия введения углеродного налога для стран с недостаточно активной климатической политикой становятся действенным механизмом принуждения их к сокращению эмиссии парниковых газов. В этом смысле меры ЕС можно считать важным дополнением рамочного Парижского соглашения. С другой стороны, агрессивная климатическая политика представляет собой «огонь по площадям» с вероятными негативными последствиями для устойчивости роста развивающихся стран. Но попавшие под удар государства могут развернуть ситуацию в свою пользу.
Основные экспортоориентированные отрасли России, включая нефтегазовую, металлургическую и горнодобывающую, а также химическую промышленность и производство удобрений, характеризуются высокой энергоемкостью. Так, углеродоемкость электричества составляет 0,50 т СО2/кВт*ч. Это выше соответствующих показателей Западной Европы (0,20 т/кВт*ч) и США (0,37 т/кВт*ч), но лишь немного превышает среднемировое значение (0,48 т/кВт*ч). Углеродный сбор с импорта в ЕС станет новым существенным вызовом для российских экспортеров, так как Россия занимает второе место после Китая по объему «экспорта» CO2 в ЕС: около 150-200 млн т ежегодно (см. рис.5).
Вместе с тем объем совокупных выбросов СО2 в России в 2020 году составил около 1,6 млрд тонн, а в Европе – около 2,9 млрд тонн. Поэтому России необязательно достигать нулевых выбросов к 2050 году; напротив, объем эмиссии может оставаться стабильным – в зависимости от динамики декарбонизации в ЕС и методологии расчета уровня выбросов. Например, учитывая продолжительность нахождения парниковых газов в атмосфере и изменения в землепользовании, Россия теоретически может достичь долгосрочной цели и без существенного изменения объема выбросов парниковых газов, если к 2050 году снижение выбросов в ЕС составит лишь 50% от текущего уровня. Тем не менее, если ЕС сумеет достичь более существенного снижения выбросов, России будет сложнее.
Рис. 5. Источники выбросов CO2 для ЕС по странам мира, млн тонн

Источник: статистика ОЭСР, 2018 г.; BCG
Последствия для отраслей российской экономики
По данным отечественных экономистов, последствиями введения углеродного налога для нефтегазовой отрасли России будут являться:
Рис. 6. Последствия ТУР для нефтегазовой отрасли России

Источник: ВШЭ
Для металлургической отрасли России:
- 25-30% сбора придется на металлургию – около 0,4 – 0,6 млрд долл.;
- прибыль от экспорта плоского металлопроката снизится на 40%;
- ущерб для производителей никеля и меди в связи с высокой углеродоемкостью отраслей;
- серьезные изменения на рынках стали.
Для других отраслей:
- ущерб химической и целлюлозно-бумажной промышленности;
- падение прибыли от продажи азотных удобрений на 45-60%;
- ущерб угольной промышленности.
Развитие «зеленой» экономики в России
Таким образом, хотя Россия не является мировым лидером по выбросам углекислого газа, однако становится вероятной мишенью для ТУР из-за большого процента экспорта в ЕС углеродосодержащей энергоемкой продукции, а также из-за отставания в развитии углеродного регулирования (в его европейском понимании). На данный момент в России не существует законодательно закрепленного инструмента, регулирующего количество выбросов в атмосферу, отчего динамика остается на неизменном уровне.
Тем не менее, существуют основные текущие методы контроля и регулирования эмиссии CO2 в атмосферу в России:
- . На данный момент отсутствует законодательно закрепленные нормативные документы, регулирующие правовую основу зеленых облигаций в Российской Федерации, однако подобная практика уже существует на территории страны. Так, в 2019 году РЖД стала первой российской компанией, разместившей зеленые облигации на внешнем рынке. На Мосбирже зеленые облигации разместили только три эмитента: банк «Центр-инвест» (объем выпуска 250 млн рублей), «ФПК Гарант-инвест» (500 млн рублей) и «СФО Русол» (5,7 млрд рублей). Помимо этого, в конце февраля 2021 года было объявлено, что Москва станет первым российским регионом, который выпустит зеленые облигации. Рынок облигаций еще только на стадии становления, однако первые шаги уже предпринимаются.
- . Это финансирование экологических объектов. В качестве одного из основных инвесторов можно выделить Банк ВТБ. В отчете об устойчивом развитии за 2019 год Банк указал на финансирование строительства солнечных электростанций, объектов ветрогенерации, а также внедрения технологий безотходного производства.
- . Проект Правительства Российской Федерации, направленный на эффективное обращение с отходами производства и потребления, снижение уровня загрязнения воздуха, повышение качества воды, поддержание природной среды в целостности и сохранности. В рамках проекта запланировано множество работ, в частности создание эффективной системы мониторинга и контроля качества атмосферного воздуха, а также восстановление вырубленного леса до уровня 100%.
В России существуют некоторые экологические налоги и сборы, уже взимаемые государством: энергетические налоги, транспортные налоги, налоги на загрязнение и ресурсные налоги. Из действующих в России налогов можно выделить:
- транспортный налог;
- водный налог;
- сборы за пользование объектами водных биологических ресурсов;
- регулярные платежи за пользование недрами;
- сборы за пользование объектами животного мира.
Ставки по перечисленным налогам очень разнятся и не имеют процентного отношения, а характеризуются фиксированной ставкой за единицу объекта природопользования. Именно поэтому сравнительной характеристики экологических налогов произвести не представляется возможным.
В настоящее время наиболее приближенным к углеродному налогу является транспортный налог. Ставка дифференцируется в зависимости от мощности двигателя и типа транспорта и в среднем на легковую машину составляет от 2,5 до 15 рублей за одну лошадиную силу для физических лиц. Однако средства со сбора транспортного налога как правило направляются на развитие дорожной инфраструктуры (налог является региональным), и к регулированию выбросов углекислого газа в атмосферу имеет косвенное отношение.
Закон «Об ограничении выбросов парниковых газов»
Но российские власти уже сделали первые конкретные шаги на пути внедрения собственного углеродного регулирования. В частности, в июне 2021 года в России был принят Закон «Об ограничении выбросов парниковых газов» (вступил в силу 30 декабря 2021 года), предполагающий регулирование снижения уровня выбросов парниковых газов, введение «зеленых» сертификатов и реализацию климатических проектов. Вслед за этим законом должен быть принят еще ряд нормативных и программных документов.
Концепция документа соответствует Указу Президента «О сокращении выбросов парниковых газов», который требует обеспечить к 2030 году снижение их эмиссии до уровня 70% относительно 1990 года с учетом максимально возможной поглощающей способности лесов и иных экосистем. В соответствии с Указом, Правительству РФ было поручено разработать Стратегию долгосрочного развития РФ до 2050 года с низким уровнем выбросов парниковых газов. Первый вариант стратегии был разработан в 2020 году, однако подвергся существенным изменениям после апрельского послания президента Федеральному собранию. Обновленная Стратегия была утверждена 29 октября 2021 года.
Принятый Закон «Об ограничении выбросов парниковых газов» не предполагает использования активных инструментов климатического регулирования (введение углеродного налога или квотирования выбросов) на федеральном уровне. В то же время участие в климатических проектах, реализация и государственная поддержка которых предусмотрены документом, могут быть привлекательными для компаний. При этом участники таких проектов вправе передавать углеродные единицы другим юридическим лицам, что закладывает основы для торговли углеродными единицами в будущем. Реализация климатических проектов призвана снизить «углеродный след» российской продукции, так что механизм производства и передачи углеродных единиц привлекателен для российских экспортеров в свете перспектив введения пограничного углеродного сбора ЕС.
Документ закрепляет введение государственного учета выбросов парниковых газов, формирование соответствующего кадастра, а также предусматривает обязанность ежегодного представления регулируемыми организациями отчетов о выбросах. То есть закрепляются границы регулируемой деятельности в разрезе секторов экономики. Такой подход позволит отслеживать большую часть парниковой эмиссии в стране. В то же время документ не конкретизирует размер целевого показателя сокращения выбросов и не предполагает возможности приведения к мировым стандартам системы определения объемов выбросов парниковых газов и их поглощения (см. табл.).
Законопроекты Российской Федерации в сфере углеродного регулирования
| Название законопроекта | Основные направления регулирования |
| Проект распоряжения Правительства РФ «Концепция системы учета, регистрации, выпуска в обращение, передачи и зачета результатов климатических проектов, осуществляемых на территории Российской Федерации» | Конкретизация механизмов функционирования российской системы климатических проектов, указанных в Федеральном законе от 2 июля 2021 г. №296-ФЗ |
| Проект Федерального закона «О проведении эксперимента по установлению специального регулирования выбросов и поглощения парниковых газов в Сахалинской области» | Подходы к реализации эксперимента по регулированию выбросов парниковых газов при производстве продукции: разработка механизма квотирования выбросов, углеродной отчетности |
| О внесении изменений в Федеральный закон «Об электроэнергетике» и отдельные законодательные акты Российской Федерации в связи с введением низкоуглеродных сертификатов | Введение в понятийный аппарат законодательства РФ об электроэнергетике понятия низкоуглеродного сертификата, а также создание правовых оснований для организации обращения таких сертификатов |
| Проект Стратегии социально-экономического развития Российской Федерации с низким уровнем выбросов ПГ до 2050 года | Определены 4 сценария низкоуглеродного развития РФ и направления их реализации |
| О внесении изменений в постановление Правительства Российской Федерации от 24 марта 2014 года №228 «О мерах государственного регулирования потребления и обращения веществ, разрушающих озоновый слой» | Установление предельного допустимого объема потребления регулируемых веществ с 2036 года, установление допустимого объема производства регулируемых веществ в РФ с 1 января 2022 года |
| Проект постановления Правительства Российской Федерации «Об утверждении порядка создания и ведения реестра углеродных единиц» | Создание и утверждение порядка ведения реестра углеродных единиц, а также определение оператора этого реестра |
| Проект постановления Правительства Российской Федерации «Об утверждении порядка определения платы за оказание оператором услуг по проведению операций в реестре углеродных единиц» | Предусматривается утверждение порядка определения платы за оказание оператором услуг по проведению операций в реестре углеродных единиц |
Источник: Федеральный портал проектов нормативных правовых актов: https://regulation.gov.ru
«Зеленая» таксономия и региональные проекты
Кроме того, Министерство экономического развития и Российская государственная корпорация развития «ВЭБ.РФ» подготовили проекты отечественной «зеленой» таксономии. Правительство также одобрило «Дорожную карту», согласно которой Сахалин станет пилотным регионом, в котором углеродная нейтральность будет достигнута уже к 2025 году. В частности, в рамках эксперимента устанавливаются целевые показатели по сокращению выбросов парниковых газов и увеличению их абсорбции (цель – достичь углеродной нейтральности региона к концу декабря 2025 года) и предусматривается создание инфраструктуры для поддержки климатических проектов и обращения углеродных единиц.
«Дорожная карта» предполагает, что региональная система торговли квотами на выбросы СО2 начнет действовать до июля 2022 года и будет синхронизирована с соответствующими международными системами. То есть проектом предусмотрено внедрение системы учета выбросов и поглощения парниковых газов, в рамках которой будут устанавливаться квоты (максимальные значения выбросов). За превышение квот будет начисляться пошлина, за ее неуплату установлен штраф. Неиспользованные квоты могут быть преобразованы в углеродные единицы, которые могут быть реализованы на специальной платформе и использованы покупателями в случае превышения имеющихся квот. Учет углеродных единиц планируется вести с использованием специализированного реестра, что позволит распространить действие системы обращения углеродных единиц на всю территорию России.
Регулируемые организации будут предоставлять отчетность по выбросам парниковых газов, выполнению квот и т. д. Представленные отчеты подлежат верификации уполномоченными государственными органами и экспертными организациями, в том числе с использованием технологий дистанционного зондирования. На первом этапе, начиная с 2023 года, под государственный учет попадут компании, чьи выбросы в 2022 и 2023 годах составят от 50 тыс. тонн эквивалента углекислого газа. Компании, чьи выбросы превысят 20 тыс. тонн в 2024-м и в последующие годы, будут подлежать регулированию с 1 января 2025 года. Окончательный список регулируемых организаций будет определен Правительством Сахалинской области. В него должны войти крупнейшие предприятия, работающие на территории субъекта.
Интерес к участию в подобных пилотных проектах проявили и другие регионы, в том числе Калининградская область и Ханты-Мансийский автономный округ.
Корпоративный сектор и углеродная нейтральность
Многие российские, а также иностранные компании, работающие в РФ, добровольно устанавливают целевые показатели по снижению выбросов и сталкиваются с растущими экологическими запросами со стороны инвесторов и подрядчиков по всей производственно-сбытовой цепочке. В целом российские компании становятся все более чувствительными к углеродному следу приобретаемой ими электроэнергии.
Для снижения объема выбросов на экспортоориентированных предприятиях некоторые крупные российские компании планируют реструктуризировать свои портфели активов, исходя из интенсивности выбросов углекислого газа.
В частности, сталелитейная компания «Евраз» планирует вывести угледобывающие активы из своего состава. Производитель алюминия МКПАО «ОК РУСАЛ» рассматривает планы по выделению добывающих активов, предприятий по производству глинозема и алюминия с высоким углеродным следом в отдельную структуру. В таком случае компания «РУСАЛ» будет переименована в AL+ и сосредоточится на экспорте, в то время как новая структура займется развитием внутреннего рынка. Случаи реструктуризации компаний в связи с углеродным следом не уникальны ни для России, ни для других стран – хотя реструктуризация не обеспечивает реальное снижение выбросов. Это свидетельствует о том, что компании становятся все более чувствительны к углеродному следу.
Зеленые сертификаты
Введение зеленых сертификатов позволит потребителям приобретать безуглеродную электроэнергию без долгосрочных обязательств в рамках договоров «бери или плати». В настоящее время предлагается выдавать углеродные сертификаты как производителям электроэнергии на основе ВИЭ, так и компаниям атомной энергетики и крупным гидроэнергетическим компаниям. АЭС и крупные ГЭС не включены в проект европейской «зеленой» таксономии по причинам, связанным с угрозой биоразнообразию, безопасностью и утилизацией ядерных отходов, однако выбросы углекислого газа у них фактически нулевые.
Пока неясно, будет ли ЕС принимать российские низкоуглеродные сертификаты или договоры о покупке электроэнергии как средство снижения отраженного в отчетности углеродного следа российских экспортеров и, как следствие, их платы за выбросы. Однако даже если российские сертификаты не будут признаны на международном рынке, отечественные производители низкоуглеродной электроэнергии могут попытаться получить международные сертификаты. В частности, ЕN+ в конце 2020 года получила сертификат IАЕС для солнечной электростанции, а ПАО «ТГК-1» получило такой сертификат в 2021 году.
Риски введения углеродного налога для России
В некоторых секторах введение углеродного налога способно кардинально изменить структуру конкуренции. Например, европейские производители химических веществ и продукции могут сократить свою зависимость от российской сырой нефти и начать импортировать больше из Саудовской Аравии, где технологии добычи оставляют меньший углеродный след.
В целом, по мнению большинства российских специалистов, ТУР вызывает вопросы с правовой точки зрения, а также несет ряд рисков для российских экспортеров, для которых ЕС – главный партнер (порядка 40% российского товарооборота за первое полугодие 2021 года приходится на Евросоюз). Однако точную количественную оценку рисков, которые связаны с углеродным налогом, провести сложно по причине наличия неопределенных параметров:
В части налогооблагаемой базы
1) Отсутствие четкого представления о том, какие виды импортируемой продукции будут включены в ТУР. Предполагается включение таких отраслей как черная и цветная металлургия, химия, цементная промышленность, нефтепереработка, минеральные удобрения, электроэнергия. От того, что из этого списка конкретно будет включено, зависит объем потенциальных финансовых потерь российских (и не только) экспортеров.
- Неопределенность в понимании «углеродного следа», который облагается налогом: он может рассчитываться как по объему выбросов только на предприятии-производителе (прямые выбросы), так и по объему выбросов по всему циклу создания продукта (полный углеродный след, включающий прямые и косвенные выбросы). Последняя опция не только создает технические трудности как при собственно расчете, так и при верификации, но и увеличивает также финансовую нагрузку на экспортеров. Кроме того, рассматривается опция взимания налога на разницу между углеродоемкостью экспортируемой продукции и нормативом, установленным в ЕС (так называемым бенчмарком).
В части предполагаемых ставок налога
- Ставки ТУР предполагаются на уровне цен на европейские разрешения на выбросы (EUA) в рамках системы торговли EU ETS. Цены на EUA в последние годы варьировались в диапазоне 25-30 евро за тонну эквивалента СО2, прогнозный диапазон эксперты оценивают в широком коридоре (25-50 евро за тонну), что само по себе создает большую степень неопределенности.
- Этот ценовой прогноз в основном отражал ситуацию на стадии разработки ТУР (2019 год), когда была актуальна цель ЕС по 40%-ному сокращению выбросов. Ужесточение цели до 55% и, тем более, до 60% при весьма скромном потенциале предприятий ЕС, на многих из которых технические возможности по сокращению выбросов уже исчерпаны, может вызвать ажиотажный спрос на EUA. До какого уровня такая ситуация может повысить цены, остается неясным.
В условиях подобной неопределенности единственным методом проведения экспертных оценок рисков является сценарный метод. В частности, некоторыми аудиторскими компаниями был использован метод укрупненных и упрощенных сценариев:
- Пессимистический сценарий, предполагающий обложение прямых и косвенных выбросов в 2022 году.
- Базовый сценарий: обложение прямых выбросов в 2025 году.
- Оптимистический сценарий: обложение разницы между углеродоемкостью, импортируемой продукции, и бенчмарком ЕС в 2028 году.
Во всех сценариях прогнозируется цена на сокращения в EU ETS на уровне от 25 до 50 евро за тонну эквивалента СО2 в период 2020-2030 годов. Проделанный на основе этих прогнозов специалистами Института Европы РАН итоговый расчет показывает следующие финансовые потери российских корпораций в период до 2030 года:
- по пессимистическому сценарию – 50,6 млрд евро;
- по базовому сценарию – 33,3 млрд евро;
- по оптимистическому сценарию – 6,0 млрд евро.
Несмотря на такой разброс в оценках, очевиден вывод: по масштабам финансовых рисков для России ТУР превосходит антидемпинговые меры, предпринятые ранее Евросоюзом против России. При этом ежегодные потери РФ превысят потери Китая по пессимистическому сценарию в 4,1 раза, по базовому сценарию – в 4,6 раза, а по оптимистическому сценарию – в 8,5 раза. Многократно превысят потери России по отношению к соответствующим издержкам США: по пессимистическому сценарию – в 3,5 раза, по базовому сценарию – в 4,5 раза, а по оптимистическому сценарию – в 10 раз. Объясняется это разницей в товарной структуре российского экспорта, в котором преобладают сырье и продукция первого передела (уголь, нефть, природный газ, сталь, минеральные удобрения), а в случае США и Китая – товары с высокой долей добавленной стоимости.
Продукция первого передела намного более чувствительна к подобному налогообложению, чем высокотехнологичные изделия. Например, если выбросы СО2 при производстве 1 тонны чугуна составляют 1,5 тонны, то при экспортной цене порядка 230 евро за тонну налог может составить до 75-100 евро, что повысит цену на 33-45%. Если же речь идет о продукции машиностроения, то аналогичный налог повышает цену в среднем не более чем на 1%. То есть для высокотехнологичной продукции углеродный налог практически неощутим, тогда как в случае продукции первого передела прибавка к цене может сделать этот вид товаров совершенно неконкурентоспособным на рынке ЕС, что фактически позиционирует ТУР как меру, направленную на подрыв экспортных возможностей именно России.